PHOTO
Una famiglia alle prese con la dichiarazione dei redditi
La scadenza per l’invio del modello 730/2026 è fissata al 30 settembre, ma per molti contribuenti la vera partita inizia quando ci si accorge di una dimenticanza a ridosso o subito dopo l’invio. Uno scontrino della farmacia rimasto sul fondo di un cassetto, un vecchio contratto d’affitto non inserito o, al contrario, un bonus non spettante inserito per errore. Niente panico: il fisco prevede vie d’uscita precise, ma occorre muoversi con i tempi giusti per evitare sanzioni.
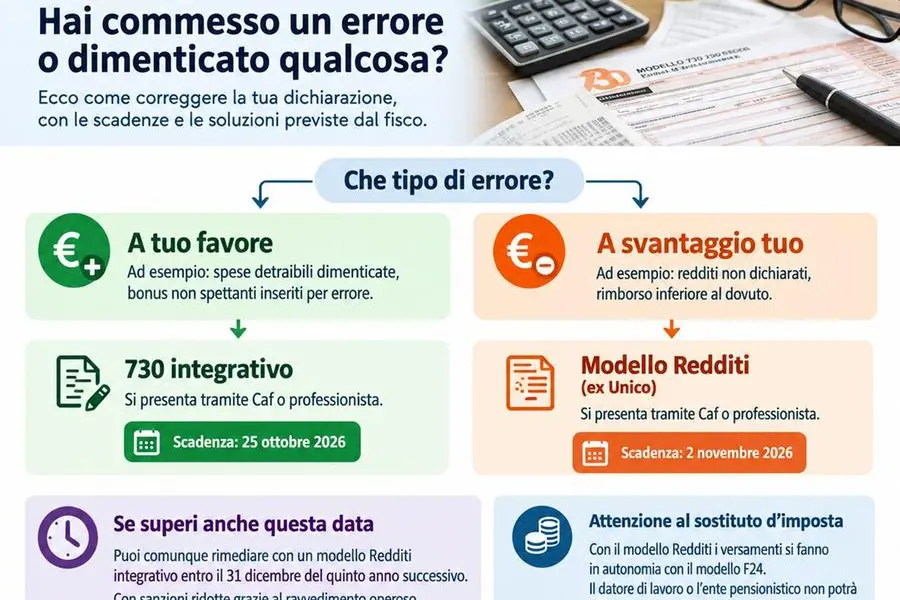
Se la dichiarazione precompilata è stata inviata in autonomia e ci si accorge solo ora di un errore, la strada dell’annullamento diretto non è più percorribile. Niente paura, non tutto è perduto: anche se siamo ormai a ridosso della scadenza finale, la normativa fiscale permette di rimediare tempestivamente. Le strade praticabili si sdoppiano subito, a seconda che l’errore commesso sia a favore di chi ha compilato la dichiarazione o a favore dello Stato.
Se la correzione comporta un vantaggio per il contribuente (ad esempio, sono state dimenticate delle spese detraibili e quindi spetta un rimborso maggiore o è necessario pagare meno tasse), la via da seguire è quella del 730 integrativo. Questa procedura è molto semplice ma non può essere effettuata in autonomia dal divano di casa: occorre rivolgersi a un Caf o a un professionista abilitato. La scadenza per presentare il modello integrativo è il 25 ottobre 2026. In questo modo il conguaglio a credito arriverà direttamente nella busta paga o sulla pensione di novembre o dicembre.
Una coppia di anziani a casa mentre controlla bollette e ricevute, calcolatrice alla mano, per gestire insieme le spese e il bilancio familiare
(istock)Se invece l’errore commesso è a svantaggio di chi ha compilato la dichiarazione (ad esempio, ci si è dimenticati di dichiarare un reddito e quindi è necessario pagare più tasse o ricevere un rimborso inferiore rispetto al dovuto), non si può utilizzare il canale del 730 integrativo. In questo caso è necessario presentare il modello Redditi Persone Fisiche (il vecchio modello Unico). Per correggere la dichiarazione limitando al minimo le sanzioni, la scadenza da segnare sul calendario è il 2 novembre 2026 (poiché il classico termine del 31 ottobre cade di sabato). Questa opzione è chiamata “Correttiva nei termini”.
Cosa succede se si supera anche questa data autunnale? È comunque possibile rimediare presentando un modello Redditi “integrativo” entro il 31 dicembre del quinto anno successivo a quello di presentazione (quindi fino al 2031), pagando le somme dovute con una sanzione ridotta grazie all’istituto del ravvedimento operoso, che riduce la penale in base alla tempestività del pagamento.
In questa fase avanzata dell’anno, un ruolo cruciale è giocato dal sostituto d’imposta, ovvero il datore di lavoro o l’ente pensionistico. Se la correzione tardiva avviene tramite il modello Redditi, il contribuente dovrà effettuare i versamenti in autonomia usando il modello F24, poiché il sostituto non potrà più gestire i conguagli a debito direttamente in busta paga. Inoltre, è importante ricordare che sia in caso di dichiarazione ordinaria che di successiva integrazione, tutti i documenti giustificativi (scontrini, fatture e bonifici) vanno conservati fino al 31 dicembre del quinto anno successivo a quello di presentazione. Per il 730/2026 l’archivio andrà quindi custodito con cura almeno fino alla fine del 2031.
La gestione degli errori è diventata più fluida grazie alla modalità semplificata della precompilata, ma l’attenzione deve restare molto alta. Controllare accuratamente i dati prima dell’invio finale evita lungaggini e verifiche successive, ma sapere che esiste sempre una “scialuppa di salvataggio” permette di affrontare la scadenza con maggiore serenità e senza l’ansia di sbagliare.
Le detrazioni per le cure mediche
Il capitolo delle spese sanitarie è da sempre il più affollato del modello 730. Per il 2026 restano fermi i capisaldi della normativa: la detrazione Irpef è pari al 19% e si applica solo sulla quota di spesa che supera la franchigia stabilita di 129,11 euro. Significa che se in un anno un contribuente ha speso complessivamente 500 euro per la salute, la detrazione del 19% verrà calcolata solo sulla quota eccedente, ovvero su 370,89 euro. L’agevolazione fiscale spetta anche per le spese sanitarie che vengono sostenute nell’interesse dei familiari fiscalmente a carico, ovviamente entro i limiti previsti dalla normativa.
Attenzione ai pagamenti. Per poter detrarre le visite mediche private, i trattamenti specialistici e gli esami è obbligatorio il pagamento tracciabile (bancomat, carte o bonifico). C’è una deroga fondamentale: l’acquisto di medicinali, dispositivi medici (come occhiali da vista o protesi) e tutte le prestazioni rese all’interno del Servizio sanitario nazionale possono essere pagati anche in contanti. Ricordate di conservare scontrini e fatture per cinque anni.
La scelta tra 8, 5 e 2 per mille
In sede di presentazione della dichiarazione dei redditi, ogni contribuente ha la possibilità di stabilire la destinazione di una parte delle proprie imposte attraverso tre canali: l’otto, il cinque e il due per mille. Si tratta di scelte del tutto distinte e cumulabili tra loro, il che significa che l’espressione di un’opzione non esclude le altre. Il meccanismo non prevede alcun prelievo aggiuntivo a carico del cittadino poiché interviene su quote dell’imposta sull’Irpef già versate. Chi decide di non compilare le schede non ottiene uno sconto fiscale: in assenza di firma, la quota viene gestita secondo regole specifiche.
L’otto per mille è destinato allo Stato o a una delle confessioni religiose firmatarie di determinate intese con l’erario. I fondi vengono impiegati per scopi di culto, edilizia religiosa, interventi di carattere umanitario o conservazione di beni culturali. In caso di mancata firma, la quota corrispondente viene ripartita in modo proporzionale in base alle preferenze espresse dagli altri contribuenti.
Il cinque per mille consente invece di finanziare gli enti del Terzo settore, le organizzazioni di volontariato, gli istituti di ricerca scientifica e sanitaria, le associazioni sportive dilettantistiche e le attività sociali svolte dal Comune di residenza. Per l’assegnazione è possibile indicare il codice fiscale di un singolo beneficiario.
Il due per mille è infine destinato al finanziamento dei partiti politici iscritti nell’apposito registro nazionale, oppure alle associazioni culturali che rientrano nei requisiti stabiliti dalla legge. Se queste due schede non vengono compilate, a differenza dell’otto per mille, la quota resta interamente allo Stato.