PHOTO
L’allungamento della vita media e il parallelo incremento delle spese sanitarie e assistenziali stanno ridisegnando in modo profondo la mappa dei bisogni di protezione delle famiglie italiane. Se la longevità rappresenta una grande conquista sociale, portando con sé la possibilità di disporre di più tempo per i propri affetti e progetti, dall’altro introduce dinamiche finanziarie complesse che l’architettura del welfare tradizionale fatica a sostenere da sola. Come evidenziato dall’Indagine 2026 sul Risparmio e sulle scelte finanziarie degli italiani, curata dal Centro Einaudi e da Intesa Sanpaolo, ci si trova di fronte a un contesto demografico caratterizzato dal calo della natalità, dall’invecchiamento della popolazione e dalla costante riduzione dell’ampiezza dei nuclei familiari.
Diventa, allora, prioritaria la necessità di affiancare alla riserva di liquidità una tutela assicurativa e previdenziale strutturata. Se la propensione al risparmio si conferma una tutela fondamentale, la longevità e la ridotta dimensione dei nuclei familiari evidenziano il ritardo nelle coperture previdenziali e assicurative, che restano l’anello debole della protezione familiare.
Per capire come affrontare le sfide della longevità e proteggere la stabilità economica dei nuclei familiari nelle diverse fasi della vita, abbiamo fatto il punto della situazione con un esperto, la responsabile dell’Area di Coordinamento Ramo Vita di Intesa Sanpaolo Assicurazioni Annalisa Nurzia:
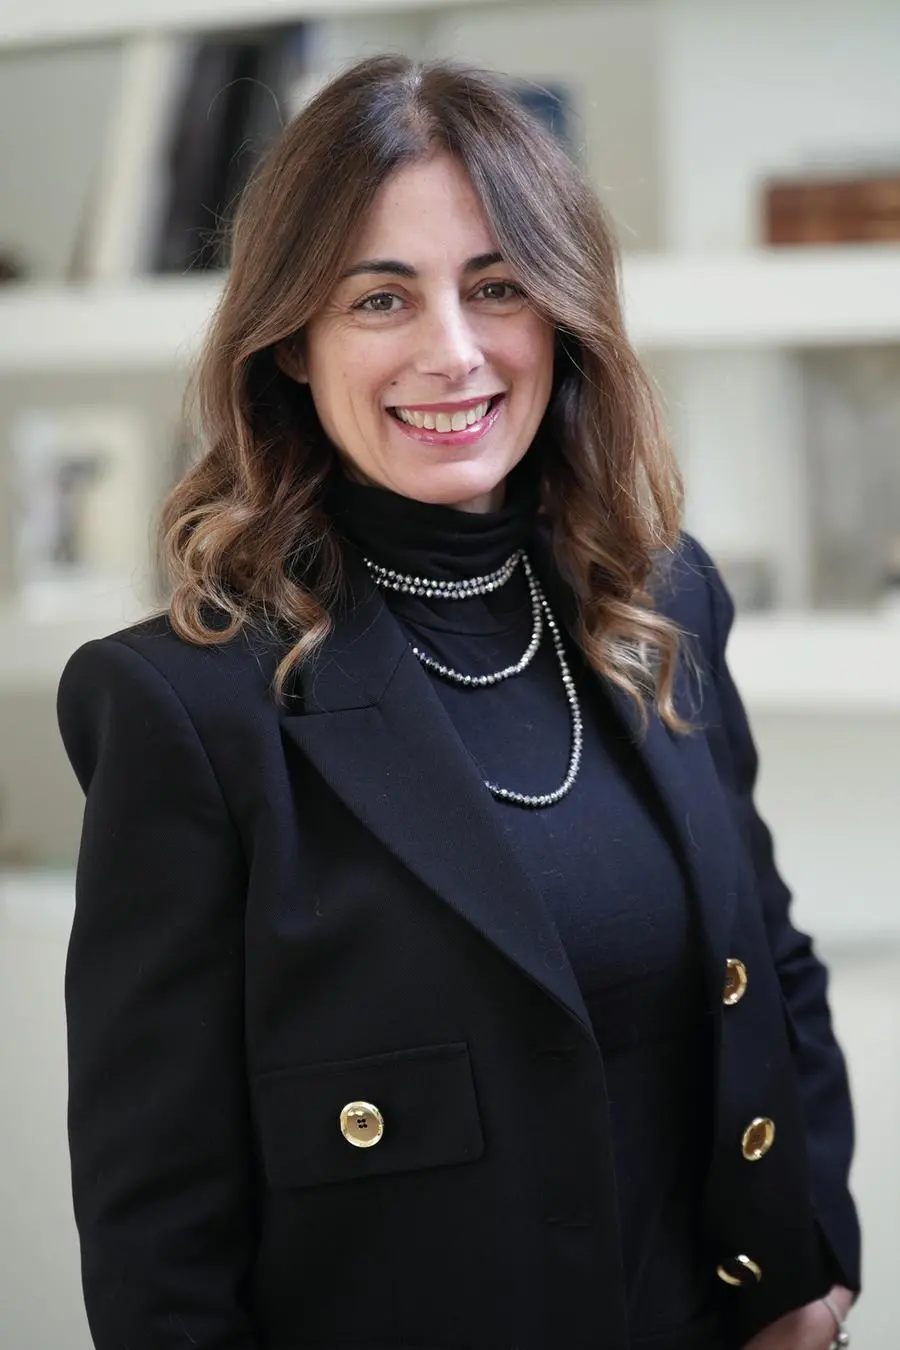
«Dopo il pensionamento le entrate possono diminuire, mentre crescono le spese per la salute e l’assistenza», spiega. «In famiglie sempre più piccole, spesso con figli che devono conciliare lavoro, cura dei genitori e responsabilità personali, il rischio è che il peso economico e organizzativo ricada interamente sulle persone più vicine. Per questo è importante prepararsi per tempo: i prodotti assicurativi e previdenziali, coniugando esigenze di risparmio, investimento e protezione, possono offrire soluzioni ai nostri bisogni nelle diverse fasi di vita».
Quali sono le possibili soluzioni offerte dal mercato?
«Le polizze vita tradizionali, ad esempio, permettono di far crescere nel tempo i risparmi, proteggendoli dalle oscillazioni dei mercati, e possono trasformare il capitale accumulato in una rendita vitalizia o renderlo disponibile in modo graduale per sostenere il proprio tenore di vita. Le polizze sanitarie aiutano invece ad affrontare le spese per visite e cure, mentre le coperture Long-Term Care offrono un sostegno in caso di perdita dell’autosufficienza. Sempre più spesso, inoltre, alla protezione economica si affiancano servizi concreti, come la telemedicina, l’assistenza domiciliare e il supporto di un care manager, che accompagna la persona e la famiglia nelle scelte legate alla cura».
Purtroppo queste coperture sono ancora poco diffuse…
«È così, anche perché tendiamo a considerare la perdita di autonomia come un’eventualità lontana. In realtà, possono rivelarsi particolarmente utili proprio perché permettono di predisporre per tempo le risorse necessarie alla cura, proteggendo il tenore di vita della persona e dei suoi familiari e offrendo maggiore libertà nella scelta dell’assistenza più adatta».
In un Paese che invecchia, dove entro il 2050 oltre quattro famiglie su dieci saranno composte da persone sole, come cambia il bisogno di protezione della gente e in che modo la previdenza integrativa può supportare le famiglie?
«Il divario tra l’ultimo stipendio e la pensione è destinato ad ampliarsi e saranno soprattutto i giovani a subirne gli effetti. Oggi un dipendente privato riceve in media una pensione pari a circa il 70% dell’ultima retribuzione; per chi smetterà di lavorare tra 30 o 40 anni, questa percentuale potrebbe scendere sotto il 60%, anche per il pieno passaggio al sistema contributivo. In questo scenario, la previdenza complementare può offrire un aiuto importante per integrare la pensione pubblica e proteggere il tenore di vita delle generazioni future. Ma non conta soltanto quanto si riesce a mettere da parte: conta soprattutto il tempo. Cominciare presto permette di costruire un capitale anche con piccoli versamenti, adeguati alle proprie disponibilità, e di scegliere investimenti potenzialmente più remunerativi nel lungo periodo».
In che modo?
«Le novità introdotte dalla Legge di bilancio 2026 prevedono, per i lavoratori privati alla prima assunzione, l’adesione automatica alla previdenza complementare, lasciando comunque al lavoratore la possibilità di rinunciare. Tfr e, secondo i contratti collettivi, contributi del lavoratore e del datore di lavoro possono così concorrere alla pensione futura. È un primo passo che può aiutare i giovani a occuparsi della propria previdenza fin dall’ingresso nel mondo del lavoro. La pianificazione, però, può iniziare ancora prima».
Da quando? Già dall’infanzia?
«Sì, una posizione previdenziale può essere aperta anche per un bambino: i genitori o un’altra persona cara possono alimentarla con piccoli versamenti, con libertà e flessibilità, scegliendo nel tempo quanto e quando contribuire. Regalare un fondo pensione a un figlio o a un nipote significa quindi offrirgli non soltanto una somma di denaro, ma soprattutto il vantaggio prezioso del tempo. È una scelta di responsabilità e di cura particolarmente significativa nell’attuale scenario demografico. Alcune istituzioni stanno iniziando a muoversi in questa direzione. In Germania sono state promosse iniziative di contribuzione pubblica destinate alla previdenza dei bambini; nella Regione Trentino-Alto Adige sono previste misure che favoriscono l’apertura di posizioni previdenziali per i più piccoli e incoraggiano il contributo delle famiglie. Sono esperienze interessanti perché uniscono il sostegno pubblico alla responsabilità personale e familiare. Accanto agli incentivi economici, resta infine fondamentale l’educazione previdenziale. Parlare di questi temi nelle scuole può sembrare prematuro, ma significa aiutare ragazze e ragazzi a comprendere il valore del risparmio, della continuità e della pianificazione».
In che modo le soluzioni assicurative possono favorire un passaggio generazionale semplice, flessibile e coerente con le volontà della persona?
«È un tema sempre più rilevante: si stima che nei prossimi dieci anni, in Italia, saranno trasferiti tra le generazioni circa 1.800 miliardi di euro di ricchezza. Pianificare per tempo significa fare in modo che le proprie risorse arrivino alle persone scelte, secondo le proprie volontà. Le polizze vita possono offrire un aiuto concreto. Consentono infatti di indicare liberamente uno o più beneficiari, anche al di fuori dell’asse ereditario, nel rispetto della quota di legittima, cioè della parte di eredità che la legge riserva ai familiari più stretti. Può trattarsi di un figlio o di un nipote, ma anche di una persona cara o ad esempio di un ente o un’associazione che si desidera sostenere. La scelta può essere modificata con una semplice comunicazione alla compagnia di assicurazioni, senza ricorrere a un atto notarile. E poi ci sono altri vantaggi».
Quali?
«Il trattamento fiscale: secondo la normativa vigente le somme corrisposte ai beneficiari in caso di morte dell’assicurato non sono soggette all’imposta di successione. Inoltre, se necessario, il contraente può richiedere, alle condizioni previste dal contratto, il disinvestimento totale o parziale delle somme. La polizza vita diventa così uno strumento flessibile per prendersi cura dei propri cari: consente di scegliere a chi destinare le risorse, adattare la decisione ai cambiamenti della vita e mantenere la possibilità di utilizzare il capitale qualora se ne presenti il bisogno».
Come far capire alle famiglie che assicurarsi non serve per scaramanzia, ma a proteggere i progetti di chi amiamo?
«Le famiglie italiane hanno una forte cultura del risparmio inteso come prudenza e responsabilità. La protezione assicurativa completa questa attitudine, perché mette una parte delle risorse al servizio degli eventi che possono incidere maggiormente sull’equilibrio economico familiare e sul risparmio accumulato. Occorre quindi superare l’idea che assicurarsi significhi pensare soltanto a ciò che potrebbe andare male. La domanda da cui partire è più semplice e positiva: che cosa desideriamo proteggere? La salute, l’educazione dei figli, l’autonomia durante la vecchiaia, la serenità dei nostri cari o la possibilità di trasmettere loro nuove opportunità. In questa prospettiva, assicurarsi è una scelta di cura e di responsabilità: significa dare maggiore stabilità al presente e guardare al futuro con più libertà e fiducia».